Симптом болезни системы развития микроэлектронной промышленности в России
В центре исследования находится проблема правового тупика, который блокирует коммерциализацию прорывных отечественных разработок
Проблемы интеграции РИД эволюции gap-fill CVD методов создания изолирующих областей цикла BEOL в интегральных микросхемах до 90нм для разработки высокопроизводительного кластерного промышленного оборудования в России.
Автор: Данила Андрей Владимирович
Абстракт:
Настоящая статья посвящена анализу системных проблем, препятствующих развитию микроэлектронной промышленности в России. На фоне обзора успешных моделей технологического лидерства США, Азиатских стран и Европы, автор вскрывает ключевые внутренние барьеры, характерные для российского подхода: от неэффективного стратегического планирования до разрыва между наукой и производством. В центре исследования находится проблема «правового тупика», который блокирует коммерциализацию прорывных отечественных разработок. В качестве показательного примера рассматривается судьба технологии gap-fill CVD, предназначенной для создания изолирующих областей в интегральных микросхемах с техпроцессом до 90 нм. Несмотря на высокий потенциал данной разработки для создания конкурентоспособного российского кластерного оборудования, она оказалась заморожена из-за юридических коллизий, связанных с банкротством предприятия-правообладателя. Автор приходит к выводу, что без реформирования законодательства в сфере интеллектуальной собственности и создания действенных механизмов интеграции результатов интеллектуальной деятельности (РИД) в производственный цикл, Россия рискует и дальше терять свои научные достижения. Это превращает передовые изобретения в «мертвый капитал» и делает невозможным достижение реального технологического суверенитета.
Введение
Зависимость национальной безопасности и экономики от импортных микросхем — одна из самых острых тем сегодня. Ежедневно мы используем тысячи чипов, от которых зависит работа критической инфраструктуры, промышленных объектов и потребительской электроники. Несмотря на очевидную важность, российская отрасль микроэлектроники сталкивается с системными проблемами, которые не позволяют сократить технологическое отставание. Компании, освоившие трансфер зарубежных технологий, оказываются в ловушке: они жестко привязаны к конкретному типу оборудования по принципу «точного копирования». Это резко снижает их технологическую гибкость. Любая модернизация или расширение производственных возможностей требует колоссальных затрат. Когда топ-менеджеры принимают решения без глубокого понимания технологических нюансов, это приводит к провалу госпрограмм и банкротству предприятий, что мы, к сожалению, и наблюдаем в реальности. Эта статья анализирует ключевые проблемы отрасли от неэффективного стратегического планирования до юридических барьеров, мешающих коммерциализации прорывных отечественных разработок.
Общие сведения о ключевых игроках на мировом рынке.
Чтобы понять масштаб вызовов, стоящих перед Россией, необходимо оценить глобальный контекст мирового рынка и понять сильные и слабые стороны ключевых игроков в контексте развития технологий микроэлектроники и готовности промышленности к обеспечению спроса.
Американская модель: от инноваций к глобальной гегемонии
США создали наиболее успешную и масштабную модель развития микроэлектроники, которая за полвека превратилась из локального эксперимента в основу глобального технологического превосходства. Эта модель сочетает государственную поддержку, венчурный капитал, университеты мирового уровня и уникальную предпринимательскую культуру.
Зарождение экосистемы от военных заказов к коммерческому прорыву. Американская микроэлектроника началась не с частного предпринимательства, а с масштабного государственного финансирования. DARPA (Defense Advanced Research Projects Agency), созданная в 1958 году в ответ на запуск первого советского спутника, стала локомотивом технологических инноваций. В отличие от традиционных государственных структур, DARPA работает как венчурный фонд с глубокими карманами: готова к неудачам, рассчитывает на то, что лишь малая часть проектов окажется успешной, но не требует долю в капитале компаний [1].
Кремниевая долина это случайность, ставшая закономерностью. История Кремниевой долины началась с "предательства восьмерки" — группы инженеров, покинувших компанию полупроводников Уильяма Шокли в 1957 году и основавших Fairchild Semiconductor. Именно из Fairchild вышли основатели ключевых компаний отрасли: Intel (1968) — Гордон Мур и Роберт Нойс, AMD (1969) — Джерри Сандерс. К моменту появления термина "Кремниевая долина" в 1971 году в регионе уже действовали 23 компании, а число "потомков" Fairchild достигло нескольких сотен [2]. Успех был обеспечен уникальным сочетанием факторов: близость к Стэнфордскому университету, наличие военных заказов, венчурный капитал и особая предпринимательская культура, отрицающая иерархию и поощряющая эксперименты. В 1974 году Intel контролировала 82,9% рынка чипов DRAM, но к 1984 году ее доля упала до 1,3% из-за японской конкуренции [3]. Тогда компания сделала стратегический поворот к микропроцессорам — решение, определившее ее будущее лидерство.
Новый тренд от космоса к смартфонам. История Qualcomm демонстрирует типичный для США путь от оборонных исследований к коммерческому успеху. Основатели компании — Эндрю Витерби и Ирвин Якобс — начинали с разработки систем связи для космической программы в лаборатории реактивного движения (JPL). Созданная в 1985 году, Qualcomm революционизировала беспроводную связь технологией CDMA, которая стала основой современных мобильных сетей [4]. К 2024 году компания контролирует значительную долю рынка мобильных процессоров и получает лицензионные отчисления от производителей по всему миру.
Патентное право и Fabless-модель как разделение труда по-американски. США стали пионерами fabless-модели — радикального разделения разработки и производства микросхем. Эта модель возникла из экономической необходимости, поскольку строительство современных заводов требует десятков миллиардов долларов, что не под силу молодым компаниям, у которых появилась возможность заказывать физическое производство по своим разработанным чертежам.
Структура современной микроэлектронной экосистемы [5]:
-
Fabless — разрабатывают архитектуру и дизайн, владеют интеллектуальной собственностью (Qualcomm, Nvidia, AMD)
-
Foundry — контрактные производители (TSMC занимает 70% мирового рынка)
-
Equipment — производители оборудования (Applied Materials, ASML)
К началу 2020-х США столкнулись с парадоксом, американские компании доминируют в разработке микросхем, но почти не производят их. Доминирование TSMC и других азиатских производителей создало критическую зависимость, особенно болезненную в условиях пандемии и геополитической напряженности. Именно американские компании помогли создать TSMC — главного конкурента американского производства. В 1987 году Моррис Чанг, бывший руководитель Texas Instruments, основал TSMC при поддержке правительства Тайваня и голландской Philips. Большинство руководителей TSMC имели опыт работы в американских компаниях — Intel, Motorola, TI.
В 2022 году президент США подписал «Закон о чипах и науке» (CHIPS Act) [6], предусматривающий бюджет порядка $52,7 млрд на поддержку производства полупроводников и научных исследований в стране до 2032 года. Закон включает субсидии производителям чипов, инвестиционный налоговый кредит в размере 25% для новых фабрик, а также $200 млрд на научные исследования, с упором на конкуренцию с Китаем. Эта инициатива направлена на существенное расширение и обновление американского производственного потенциала, снижая зависимость от зарубежных поставок.
США планируют сохранить технологическое лидерство, инвестируя в:
-
Развитие передовых техпроцессов (например, 2 нм и ниже)
-
Разработку квантовых вычислений и искусственного интеллекта
-
Новые материалы, включая углеродные нанотрубки и 2D-материалы
-
Укрепление производственной базы в стране, в том числе за счет привлечения TSMC и других мировых лидеров к созданию фабрик в США
-
Развитие системы научного образования и подготовки кадров
Стратегия США по микроэлектронике — это комплексный и многоплановый государственный проект, сочетающий масштабные финансовые вливания, законодательные меры, стимулирование частных инвестиций и научных исследований с геополитическими задачами технологического лидерства и национальной безопасности. Несмотря на большие инвестиции, США сталкиваются с бюрократическими задержками и высокими производственными издержками, из-за чего строительство и запуск новых фабрик занимает значительное время. Высокая себестоимость производства в США по сравнению с Азией требует масштабных субсидий, что увеличивает бюджетные расходы и влияет на экономику. Вызовы связаны также с обеспечением долгосрочной устойчивости научно-технического развития и непрерывного обновления производственных технологий.
Американская модель демонстрирует несколько ключевых принципов:
-
Долгосрочное государственное финансирование фундаментальных исследований на невозвратной основе создает базу для коммерческих прорывов
-
Венчурный капитал более эффективен для коммерциализации инноваций, чем прямые государственные инвестиции в стартапы
-
Международная кооперация может быть выгодной, но создает стратегические уязвимости
-
Культурные факторы — толерантность к риску, мобильность кадров — не менее важны технических аспектов
США создали модель, которая 50 лет доминировала в мировой микроэлектронике. Сегодня эта модель адаптируется к новым вызовам: возвращению производства, государственному участию в стратегических отраслях и геополитической конкуренции. Успех этой адаптации определит будущее не только американской, но и мировой микроэлектроники.
Тайванская модель: TSMC и глобальная концентрация технологий
История тайваньской микроэлектроники неразрывно связана с личностью Морриса Чанга — американо-тайваньского инженера, которого убедил вернуться на Тайвань министр экономики К.Т. Ли, известный как «отец тайваньского экономического чуда» [7]. В 1987 году Чанг основал TSMC с начальным капиталом $220 млн: $70 млн от правительства, $40 млн от голландской Philips и $35 млн от частных инвесторов [8].
TSMC стала первой pure-play foundry — компанией, которая исключительно производит чипы по заказу других компаний, не разрабатывая собственные. Эта модель кардинально изменила отраслевую структуру, позволив fabless-компаниям сосредоточиться на дизайне, не инвестируя миллиарды в производство. Ключевой принцип Чанга: «Мы не конкурируем с нашими клиентами» [9]. TSMC научилась «танцевать с 400 партнерами», в отличие от Intel, которая «всегда танцевала в одиночестве». TSMC контролирует не только производство, но и передовые технологии упаковки — CoWoS (Chip-on-Wafer-on-Substrate) и SoIC (System-on-Integrated-Chips), критически важные для AI-ускорителей [10].
TSMC опережает конкурентов в ключевых метриках [10]:
• 3-нм техпроцесс: на 15% производительнее 5-нм при равной мощности, размер кристалла меньше на 42%, энергопотребление ниже на 30%
• Ценовая премия: TSMC берет на 25% больше за 3-нм техпроцесс по сравнению с 5-нм
• Монополия на передовые узлы: Google и Qualcomm перешли от Samsung к TSMC
• Подавляющая доля рынка [11]:
-
64% мирового рынка контрактного производства (2024)
-
92% производства самых передовых логических чипов
-
70% чипсетов для смартфонов
-
35% автомобильных микроконтроллеров
TSMC создала то, что аналитики называют «trust moat» — барьер доверия, основанный на десятилетиях надежного исполнения контрактов. Компания инвестирует свыше $40 млрд ежегодно в НИОКР и капитальные затраты. Ключевые факторами успеха оказались фокус на производстве и отказ от разработки собственных продуктов, постоянные вложения в передовые техпроцессы, культура надежности: «Если оборудование ломается в час ночи на Тайване, его чинят к двум утра» [9], а также глубокая встроенность в глобальные цепочки поставок передовых чипов.
Планы на будущее
• Дорожная карта [12]
-
2-нм техпроцесс начнет массовое производство во второй половине 2025 года
-
Архитектура Gate-All-Around (GAA) с nanosheet-транзисторами вместо FinFET
-
1,6-нм узлы с backside power delivery в планах
• Стратегия географической диверсификации, программа строительства заводов [13]
-
США (Аризона): $40 млрд инвестиций, производство 2-нм и 3-нм чипов с 2026-2028 годов
-
Германия (Дрезден): $11 млрд совместно с Infineon, NXP и Bosch
-
Япония: совместный завод с Sony Semiconductor Solutions
Тайваньская модель TSMC демонстрирует, как небольшая страна может достичь глобального доминирования через стратегическую специализацию, но также показывает риски чрезмерной концентрации критически важных технологий в геополитически нестабильном регионе.
Китайский прорыв: от копирования к лидерству
Программа "Made in China 2025" демонстрирует системный подход к развитию высокотехнологичных отраслей [14]. План предусматривает замену зависимости Китая от импорта иностранных технологий своими собственными инновациями и создание китайских компаний. Поэтому особое внимание уделяется внутреннему производственному процессу, в котором Китай хочет увеличить производство не только основных компонентов, но и конечного продукта с акцентом на качество. Поддержка отечественных компаний и инфраструктуры и реформа регулирования являются основными стимулирующими процессами, которые правительство предпримет прямо или косвенно для достижения успеха плана MIC2025. Дальнейшие цели включают развитие брендов компаний способных конкурировать как внутри страны, так и на мировом уровне.
За десять лет реализации из 13 приоритетных направлений от электромобилей и коммерческих самолетов до полупроводников и роботов Китай полностью не достиг всех целей в микроэлектронике но совершил прорыв в производстве чипов, так SMIC начала выпуск 7-нм процессоров несмотря на санкции США. Китай к 2025 году стал мировым лидером в 5 направлениях и приблизился к лидерству в 7 других [15]. В 2023 году Китай впервые обогнал Японию по объёму экспорта автомобилей, во многом благодаря электромобилям.
Ключевые принципы китайского подхода:
-
Массированные государственные инвестиции: 1,4 трлн юаней ($191 млрд) только в 2022 году
-
Принудительное импортозамещение в госсекторе с четкими временными рамками
-
Создание полных технологических цепочек, включая оборудование и материалы
-
Привлечение зарубежных специалистов и технологий на начальном этапе
В следующем десятилетии, как ожидают эксперты, Китай сосредоточится на разработке передового оборудования для производства чипов, поскольку сейчас развитие страны во многом сдерживается зарубежными санкциями именно на этом направлении. Программа остаётся основой для амбиций КНР стать технологической сверхдержавой к 2049 году (100-летие КПК).
Южнокорейский путь: концентрация ресурсов
Южная Корея создала глобальных лидеров (Samsung, SK Hynix) через концентрацию ресурсов на ограниченном числе направлений и создание национальных чемпионов [16]. В 1980-х годах, при поддержке правительства, крупнейшие южнокорейские компании — Samsung, Hyundai и GoldStar (позже LG) — начали активно развивать производство памяти DRAM и других полупроводниковых изделий. Правительство создавало условия для концентрации ресурсов и финансирования, но к середине 1980-х постепенно отошло от прямого управления, передав инициативу промышленности и научным центрам. Сотрудничество между университетами (KAIST) и промышленными предприятиями стало ключевым фактором успеха. Выпускники лаборатории Кима занимали руководящие позиции в компаниях и исследовательских институтах, внедряя технологии и управляя процессами.
Государственная поддержка сохраняется и сегодня, особенно в виде налоговых льгот, субсидий на НИОКР и создания научно-технологических парков, но сегодня акцент смещен в сторону стимулирования частного сектора и развития экосистемы стартапов. Южнокорейское правительство и ведущие компании ставят цель сохранять и развивать технологическое лидерство в микроэлектронике к 2030 году и далее. В ответ на глобальную "войну чипов" Южная Корея в марте 2023 года приняла собственный "K-CHIPS Act". Закон предусматривает налоговые вычеты до 25% на инвестиции в оборудование и до 50% на НИОКР [17]. В 2025 году правительство выделит 14 трлн вон ($10 млрд) в виде низкопроцентных кредитов для поддержки отрасли, а общий объем поддержки в 2025-2027 годах достигнет 33 трлн вон ($23,2 млрд) [18].
Сегодня Южная Корея является мировым лидером по производству микросхем памяти, контролируя около 60% мирового рынка этой продукции. Лидирующими компаниями являются Samsung Electronics и SK Hynix [19], которые непрерывно инвестируют в передовые техпроцессы и инновации. Компании активно развивают технологические линии, ориентируясь на передовые нормы техпроцессов (включая 3-5 нм) и создают инновационные продукты в сегментах DRAM, NAND флеш-памяти, а также систем на кристалле (SoC).
Основные факторы успеха южнокорейской модели:
-
Системное планирование и четкая государственная стратегия с вовлечением индустрии и академических институтов.
-
Концентрация ресурсов через создание национальных чемпионов (Samsung, SK Hynix), которые получили значительные инвестиции и рыночную поддержку.
-
Образование и кадровая политика в виде долгосрочной подготовки специалистов в ведущих технических вузах.
-
Активное освоение мировых технологий и развитие собственных.
-
Переход от прямого государственного контроля к развитию инновационной экосистемы.
Таким образом, южнокорейская модель развития микроэлектроники — это сочетание государственной воли, инвестиций в научно-технический потенциал и тесного взаимодействия академических, промышленных и управленческих структур.
Японская модель: от триумфа к возрождению
Золотая эра японской микроэлектроники пришлась на 1970-1990-е годы. Японская модель развития микроэлектроники представляла собой уникальное сочетание государственного планирования и особой корпоративной структуры — кэйрэцу [20]. Кэйрэцу — это система крупных финансово-промышленных групп, где компании связаны перекрестным владением акциями, но при этом формально остаются независимыми. В отличие от западных корпораций, японские конгломераты группировались вокруг крупных банков и поддерживали долгосрочные партнерские отношения. В микроэлектронике это выражалось в создании вертикальных кэйрэцу вокруг ведущих компаний: Matsushita, Toshiba, Hitachi в электротехнике и электронике. Эти группы включали не только дочерние компании, но и многочисленные мелкие предприятия-субподрядчики разных уровней. Например, в группе Toyota число субподрядчиков первого уровня в середине 1980-х составляло 170, второго уровня — около 5,5 тысяч, третьего — около 42 тысяч [21].
К 1980-м годам результаты этой стратегии стали впечатляющими. Японские компании контролировали около 50% глобальной индустрии разработки и производства полупроводников. Ключевыми игроками стали Hitachi, Toshiba и NEC, которые при мощной финансовой поддержке правительства превратились в мировых лидеров [22].
Японские достижения этого периода включали:
-
Sony Trinitron — революционная технология телевизионных кинескопов, ставшая мировым стандартом
-
Toshiba — первые в мире ноутбуки в 1980-х, формат DVD и первые DVD-плееры в 1990-х
-
Sony Walkman — символ японских инноваций, определивший целую эпоху портативной электроники
-
Доминирование в производстве микросхем памяти и других полупроводниковых изделий
Успех Японии спровоцировал жесткую реакцию США. В августе 1986 года под давлением американской администрации было подписано Соглашение о полупроводниках (U.S.-Japan Semiconductor Agreement) [23]. Это соглашение включало ограничения на экспорт японских полупроводников в США, увеличение доли американской продукции на японском рынке и участие "партнеров" в ценообразовании на японскую продукцию. Как отмечают эксперты, это соглашение сыграло решающую роль в эволюции мировой полупроводниковой индустрии. Японские компании были вынуждены резко сократить объем продаж на внешних рынках, что привело к уменьшению инвестиций в НИОКР и обновление производственной базы — ключевых элементов развития отрасли.
Сильные стороны исторической модели:
-
Долгосрочное планирование через систему кэйрэцу и государственную поддержку
-
Качество и надежность продукции как основа конкурентного преимущества
-
Тесная интеграция между производителями, поставщиками и банками
-
Коллективизм и консенсус в принятии решений
К 2019 году доля японских производителей на мировом рынке полупроводников сократилась до 10% [23], несмотря на сохранение позиций в специализированных сегментах как устройства обработки изображений и автомобильная электроника, Японские компании допустили несколько критических ошибок:
-
Недооценка цифровой революции. В то время как мир переходил к цифровым технологиям, японские гиганты продолжали инвестировать в аналоговые решения
-
Консервативность в инновациях. Вместо создания принципиально новых продуктов, компании сосредоточились на постепенном улучшении существующих
-
Неспособность адаптироваться к новым бизнес-моделям. С 2000 года японская полупроводниковая отрасль не смогла отреагировать на переход от вертикально интегрированных структур к горизонтальным
Современная японская стратегия учитывает ошибки прошлого. В ноябре 2024 года премьер-министр Японии Сигэру Исиба представил амбициозную программу возрождения отрасли с бюджетом $65 млрд до 2030 года [24]. Международная интеграция вместо изоляции и активное сотрудничество с мировыми технологическими лидерами. Тайваньский лидер TSMC получил субсидии на строительство заводов в Японии. Фокус был сделан на передовых технологиях, поскольку налажены партнерства с IBM и европейской IMEC для освоения 2-нм технологий к 2027 году [22]. Компания Rapidus — новый национальный чемпион, созданный консорциумом из Toyota, Sony и шести других корпораций. Университет Кумамото создает специализированные программы для подготовки специалистов в области полупроводников. Ожидается, что общий экономический эффект достигнет $1 трлн.
Японская модель демонстрирует, как высокоэффективная система может потерять лидерство из-за неспособности адаптироваться к кардинальным изменениям в отрасли. Текущая стратегия возрождения показывает попытку синтезировать традиционные японские сильные стороны с современными требованиями глобальной конкуренции и технологической открытости.
Европейский путь: микроэлектронная экосистема
Европа не стремится к полной вертикальной интеграции, как США или Азия, а фокусируется на стратегических нишах: передовых исследованиях и уникальном оборудовании. Ключевыми драйверами являются бельгийский исследовательский центр imec и нидерландская компания ASML, а рамки взаимодействия задаёт European Chips Act. Эта комбинация даёт Европе ключевые рычаги влияния в глобальной цепочке поставок, позволяя компенсировать небольшой собственный объём производства чипов.
Imec (Interuniversity Micro-Electronics Centre) — крупнейший в мире независимый центр по исследованиям и разработкам в наноэлектронике, основанный в Лёвене в 1984 г. В рамках European Chips Act imec получило выделение €2,5 млрд на создание пилотной линии NanoIC и укрепление позиций Европы в разработке техпроцессов «за пределами 2 nm» [25]. В imec работают свыше 5 500 исследователей из более чем 100 стран, включающих учёных, инженеров и техников. Передовая пилотная линия для 300-мм кремниевых пластин, позволяющая отрабатывать техпроцессы в реальных условиях производства. Основное направление — технологии «sub-2 nm», кремниевая фотоника, передовые упаковочные решения (CoWoS, SoIC) и материалы для AI-приложений [26].
В марте 2025 imec и ASML подписали стратегическое партнёрство по тестированию новейших 0.55 NA EUV-сканеров на пилотной линии NanoIC [26]. ASML Holding NV — единственный в мире производитель EUV-сканеров (длина волны 13,5 nm), критически важных для создания узлов 7 nm и ниже.
Основные факты [27]:
-
EUV-системы ASML стоят от $150 млн до $250 млн каждая и включают лазерный источник для генерации EUV-плазмы через испарение капель олова 50 000 раз/с.
-
DUV-сканеры ASML охватывают более старые узлы (28–90 нм), оставаясь незаменимыми для автомобильной и промышленной электроники.
-
Программное обеспечение ASML по вычислительной литографии (computational lithography) корректирует оптические искажения, обеспечивая нанометровую точность.
European Chips Act направлен на удвоение доли Европы в мировом производстве чипов до 20% к 2030 г. [28], но реальные инвестиции пока сосредоточены на исследованиях (imec) и оборудовании (ASML), тогда как массовое производство остаётся за Infineon, STMicroelectronics и NXP.
Таким образом, европейская стратегия — быть незаменимым партнёром в разработке и выпуске самых сложных инструментов и процессов, даже при небольшом собственном объёме производства.
Российский след: Что? Где? Когда?
Россия прошла сложный и зачастую противоречивый путь в развитии микроэлектроники. От советских научных прорывов до современных попыток технологического суверенитета — эта история включает в себя как выдающиеся достижения, так и горькие потери, которые сформировали нынешний ландшафт отрасли.
Советская микроэлектроника началась не с копирования, а с собственных разработок. В 1962 году постановление ЦК КПСС создало Научный центр микроэлектроники в Зеленограде — "советскую Кремниевую долину". К середине 1960-х центр включал шесть НИИ и пять заводов. К концу 1970-х СССР занимал второе-третье место в мире по объему производства микроэлектроники. К концу 1980-х технологическое отставание начало нарастать, хотя советская микроэлектроника еще сохраняла позиции в ряде специализированных областей [29].
Распад СССР стал катастрофой для советской микроэлектроники. Многие ключевые предприятия оказались за пределами новой России — на Украине, в Белоруссии, Прибалтике. Зеленоградский научный центр разделился на отдельные предприятия. Завод «Ангстрем» сейчас на стадии банкротства, «Ангстрем-Т» стал банкротом, на его месте осуществляется новая попытка перезапуска производственной 200 мм линии «НМ-Тех», «НИИМЭ и з-д Микрон» вошел в состав частной корпорации АФК «Система», ИТМиВТ им. С.А. Лебедева преобразовался в компанию МЦСТ, разрабатывающую процессоры "Эльбрус" [30].
Показательные цифры разрушения:
-
Военные заказы к 2007 году уменьшились в 6-8 раз по сравнению с советским периодом.
-
Утрачено 40-50% технологий производства электронной компонентной базы, разработанной в СССР 1970-1980-х.
-
До ста тысяч ученых и инженеров покинули Россию в 1990-е годы, многие из них работали в электронной отрасли.
Текущие производственные мощности ведущих российских производителей и их технологические ограничения сегодня:
-
"Микрон" — крупнейший производитель и экспортер микроэлектроники, выпускает более 700 типономиналов продукции до 90 нм.
-
"Ангстрем" — единственный российский производитель ЭКБ, способный обеспечить серийный выпуск микросхем с топологическими нормами от 1 мкм до 0,6 мкм.
-
МЦСТ — разработчик процессоров "Эльбрус" с архитектурой VLIW.
На сегодняшний день можно отметить количественный рост внутреннего рынка микроэлектроники при качественных проблемах. В 2024 году российский рынок микроэлектроники показал впечатляющий рост на 20%, достигнув 370 млрд рублей [31]. Однако структура этого роста выявляет системные проблемы: на долю российской продукции приходится лишь 30% рынка, при этом большая часть "российских" изделий собирается из импортных компонентов. Как мы уже увидели выше, попытки возрождения Российской микроэлектронной промышлености наталкивается на суровую реальность.
Критическая проблема - технологическое отставание. Единичные Российские предприятия работают максимум на 90-130 нм техпроцессах, тогда как мировые лидеры уже освоили 3-5 нм технологии. Даже планируемый переход на 28 нм к 2027 году и 14 нм к 2030 году эксперты считают нереалистичным без доступа к современному зарубежному оборудованию.
Кадровая проблема — дефицит специалистов в области микро- и радиоэлектроники составит более 20 тысячи человек в 2025-2027 годах. Как отмечает эксперт Евгений Горнев, недостает "сотрудников, способных просчитать технологический процесс работы установок, и ученых, обладающих достаточными знаниями в области практической физики" [32].
Финансовые проблема — выделенные 100 млрд рублей на создание оборудования кажутся недостаточными на фоне того, что только компания ASML в 2022 году инвестировала в разработки в три раза больше средств.
Системные проблемы российского подхода
Проблемы стратегического планирования
За последние 15 лет было создано несколько стратегий развития, ни одна из которых не была полноценно реализована [33]. Как отмечает эксперт Иван Покровский, несмотря на то, что каждый руководитель отраслевого департамента брался за разработку стратегии, результаты остались на бумаге.
Якунин А.С. заказал разработку отраслевой стратегии консалтинговой компании Strategy Partners Group. Разработка затянулась и ее результаты в 2014 году принимал уже следующих директор департамента Хохлов Сергей Владимирович.
Разработку новой стратегии Минпромторг поручил отраслевому институту ЦНИИ Электроника. Проект стратегии многократно анонсировался на отраслевых конференциях, но стратегия так и не была утверждена.
Следующий директор департамента Шпак Василий Викторович приступил к своим обязанностям практически в одно время с утверждением 21 июня 2019 года Поручений Президента РФ по развитию электронной промышленности. Одним из основных было поручение разработать отраслевую стратегию. Стратегия спешно разрабатывалась силами рабочей группы, созданной на базе АКРП (Ассоциация Консорциум дизайн-центров и предприятий радиоэлектронной промышленности). К контрольному сроку поручений президента стратегия представляла собой компиляцию разрозненных и разноуровневых предложений и в этом виде была утверждена 17 января 2020.
Это действующая официальная стратегия электронной промышленности, которую подписал Мишустин Михаил Владимирович сразу после своего назначения на должность Председателя Правительства РФ, наверное, в расчете на последующую доработку. Попытки доработать стратегию предпринимались в начале 2020 года, но были прерваны с началом пандемии.
В начале 2021 года для разработки стратегии, программы, федеральных проектов развития электронной промышленности Правительством было создано около 20 рабочих групп по всем продуктовым направлениям электроники. Совещания проводили вице-премьеры. Для методического сопровождения, организации и обобщений была привлечена ведущая американская консалтинговая компания McKinsey. Работа продолжалась по инерции по плану организаторов и после начала специальной военной операции. Когда поняли, что нужно менять подходы, большинству компаний отрасли было уже не до стратегии.
Новые подходы к отраслевой стратегии Минпромторг представил на Форуме Микроэлектроника 3 октября 2022. Комплексная программа "Развитие электронного машиностроения до 2030 года" должна обеспечить условия для освоения производства конкурентоспособного современного российского СТО. Однако, некоторые эксперты предлагают более прагматичный подход. Генеральный директор ПАО "Микрон" Гульнара Хасьянова считает представления о полной автономии "утопичными" и выступает за кооперационную модель суверенитета [33], при этом понятны её опасения по поводу рисков интегрирования российских 200мм установок в существующее 200 мм производство «Микрона». Исполнительный директор Ассоциации российских разработчиков электроники Иван Покровский также поддерживает международное сотрудничество как стимул развития [33].
В рамках программы развития электронного машиностроения планируется разработать отечественное оборудование для производства 20 технологических маршрутов, включая микроэлектронику (от 180 до 28 нм), СВЧ-электронику, фотонику, силовую электронику, производство фотошаблонов и сборку электронно-компонентной базы и модулей, производство пассивной электроники и т. д.
Так в 2023 году при поддержке Минпромторга России было запущено 17 ОКР, в 2024 году – 54, в текущем 2025 году будет запущено еще 5. Всего будет создано 15 типов контрольно-измерительного оборудования, 13 типов плазмохимических установок, 10 установок для литографии, девять для корпусирования, по восемь типов для производства фотошаблонов и эпитаксии, семь для производства пластин и т. д. Это должно обеспечить к 2030 году увеличение доли отечественного оборудования на российских предприятиях до 70–80% по основным технологическим маршрутам.
Российская микроэлектронная промышленность показала впечатляющий рост рынка – 20% в год, оборот достиг 370 млрд рублей в 2024 году. За счет ряда проектов, запущенных в 2023-2024 гг., наблюдается рост российского производства радиоэлектронной аппаратуры (в том числе автоэлектроники, модулей памяти, комплектующих для вычислительной техники и т. д.), обеспечивший рост спроса на логические ИС. Доля дискретных полупроводниковых приборов и аналоговых интегральных схем также существенна – это связано с высокой долей промышленного сегмента в структуре рынка России. С другой стороны, технологическое отставание критично даже при запланированных показателях к 2030году: максимальные возможности российских фабрик – 90-130 нм, в то время как мировые лидеры работают с 3-5 нм техпроцессами.
Критические показатели отставания:
| Параметр | Россия | Мировые лидеры | Цель России (2030) |
|---|---|---|---|
| Технологическая норма (нм) | 90–130 | 3–5 | 14–7 |
| Доля отечественного оборудования | < 30% > | 80% | 70–80% |
| Импортозависимость компонентов | 55% | 5–10% | < 30% |
| Объем рынка (млрд руб.) | 370 | — | 1000+ |
| Производственные мощности (тыс. пл.) | 106 | — | 500 |
| Кадровый дефицит (тыс. чел.) | > 20 | — | < 5 |
Несмотря на государственные вложения в размере более 430 млрд рублей с 2021 года, они не обеспечили необходимого технологического прорыва. Недостаточная концентрация ресурсов и слабая коммерциализация научных разработок приводят к банкротствам и срыву государственных программ. При колоссальных вложениях практические результаты остаются скромными. В апреле 2025 года Минпромторг начислил штрафов ИТ-компаниям более чем на 500 млн рублей за срыв сроков освоения производства микроэлектроники [34].
Разрыв между наукой и производством в России
В то время как стратегическое планирование буксует, в научной среде есть значимые достижения. Например, в работе В.Ю. Васильева «Эволюция gap-fill методов...» детально проанализированы методы химического осаждения из газовой фазы (CVD) для создания изоляции в микросхемах с проектно-технологическими нормами (ПТН) 500 – 14 нм, на основе производственных процессов и используемого лабораторного оборудования и технологических высокоавтоматизированных промышленных установок.
Так начиная примерно с 2005 года (до ПТН < 65 нм), когда эффективность процессов HDP-CVD уже исчерпалась, допустимо было разместить и «Область P-CVD/ALD», но пришли многоступенчатые технологические процессы, известные в литературе под аббревиатурами HARP [35], eHARP [36], и Flowable CVD [37]. Автор в своей работе показал хронологический анализ проблем, решений и изменений подходов к формированию узлов изоляции интегральных микросхем STI и PMD с помощью предложенного автором параметра «Сложность структуры» дал возможность провести адекватное, экспериментально обоснованное, количественное сравнение различных методов ХОГФ с точки зрения эффективности их использования для решения проблем «gap-fill» в развитых структурах современных и перспективных ИМС. При этом автор определил границы применения «классических» методов ХОГФ ТП в виде очерченной «Области CVD» процессов, выше которой размещается область совмещенного процесса осаждения/распыления «Область HDP-CVD».
Эта работа демонстрирует глубокое понимание современных технологических вызовов. Однако ключевая проблема заключается в том, что эти научные изыскания редко находят применение в реальном производстве. В России есть центры, разрабатывающие CVD-установки (НИИ ТМ, «Нанотехнология МДТ»), но их разработки носят скорее нишевый характер.
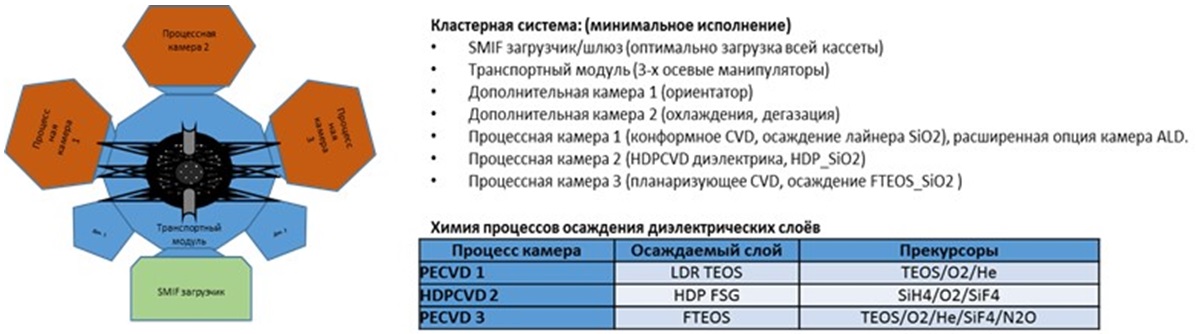
Промышленное формирование полупроводниковых приборов обычно проводится на кластерных платформах, содержащих несколько камер. В некоторых случаях, целью обработки является выполнение двух или более процессов последовательно на подложках в контролируемой среде. В других случаях, платформа обработки может выполнять только один процесс на подложках; дополнительные камеры предназначены, чтобы максимизировать производительность кластерной платформы. Эффективность кластерной платформы или системы, часто количественно определяется стоимостью владения установкой.
Стоимость владения установкой, в значительной степени зависит от занимаемой площади системы и количеству подложек, обработанных за час. Устройство на основе кластерной установки для обработки полупроводниковых подложек, включает в себя функциональные элементы устройства, такие как подъемно-транспортную камеру и несколько технологических реакторов, с одной или более камер обработки подложек под вакуумом.
Транспортная система для уменьшения привносимой дефектности и повышения производительности содержит шлюзовую камеру для загрузки и выгрузки кассет с пластинами диаметром 200 мм и их перемещение из шлюзовой камеры в реактор через транспортный модуль с помощью манипулятора.
Технологические камеры с индивидуальной обработкой пластин работают в режиме с термической и плазменной активацией химических реакций на поверхности кремниевых пластин.
Для успешной модернизации производства необходимо учитывать множество технических и технологических аспектов кластерного оборудования, включая геометрию камер, давление, температуру и химический состав плазмы. Эти параметры напрямую влияют на скорость, качество и себестоимость продукции.
Без тесной связки науки и производства создание конкурентоспособного отечественного оборудования невозможно. Отсутствие недорогих отечественных комплектующих необходимых, например, для работы с чистыми газами (труб, фиттингов, электро-клапанов), вакуумного оборудования (ВЧ-генераторов и согласующих устройств) затрудняет разработку и создание конкурентоспособного оборудования в России.
Правовой тупик: как теряются прорывные изобретения
Существующая система государственного управления в России не обеспечивает эффективного перехода от научных разработок к промышленному производству. Характерный пример – ситуация с РИД заявки на патент №2019134282 по технологии формирования межметаллических диэлектрических слоев, но заблокирована из-за банкротства АО "Ангстрем-Т" [38]. Сложившаяся непростая ситуация стала возможна исключительно по вине АО «Ангстрем-Т», однако повлекла за собой не только ущемление прав коллектива молодых ученых, являющихся авторами уникального изобретения в рамках НИОКР, но и препятствует развитию отечественной микроэлектроники, в том числе специального технологического оборудования для промышленного производства микрочипов, призванного обеспечить технологический суверенитет России. Поскольку заявка на патент относится к формированию элементной базы и используется во всех изделиях, содержащих многоуровневую Al металлизацию и применима к изготовлению ИС, в частности металлизации цикла BEOL с проектными нормами от 1мкм до 130 нм.
Проблема защиты интересов авторов (изобретателей) служебных изобретений на стадии зарегистрированной заявки на изобретение (см. Рисунок 1) была обсуждена на круглом столе в рамках III Международной научно-практической конференции «АВТОР/AUTHOR – 2023» «Права изобретателя и их защита как важнейший инструмент инновационной политики» [39]. Решение проблемы связано с внесением изменений в п.3. ст.1370 ГКРФ. Служебное изобретение, служебная полезная модель, служебный промышленный образец. Дополнить: «В случае подачи заявки на выдачу патента на соответствующие служебное изобретение, служебную полезную модель или служебный промышленный образец в федеральный орган исполнительной власти по интеллектуальной собственности работодателем и не получения патента по поданной им заявке по зависящим от него причинам, право на получение патента на такие изобретение, полезную модель или промышленный образец возвращается авторам, с обнулением и восстановлением сроков делопроизводства».
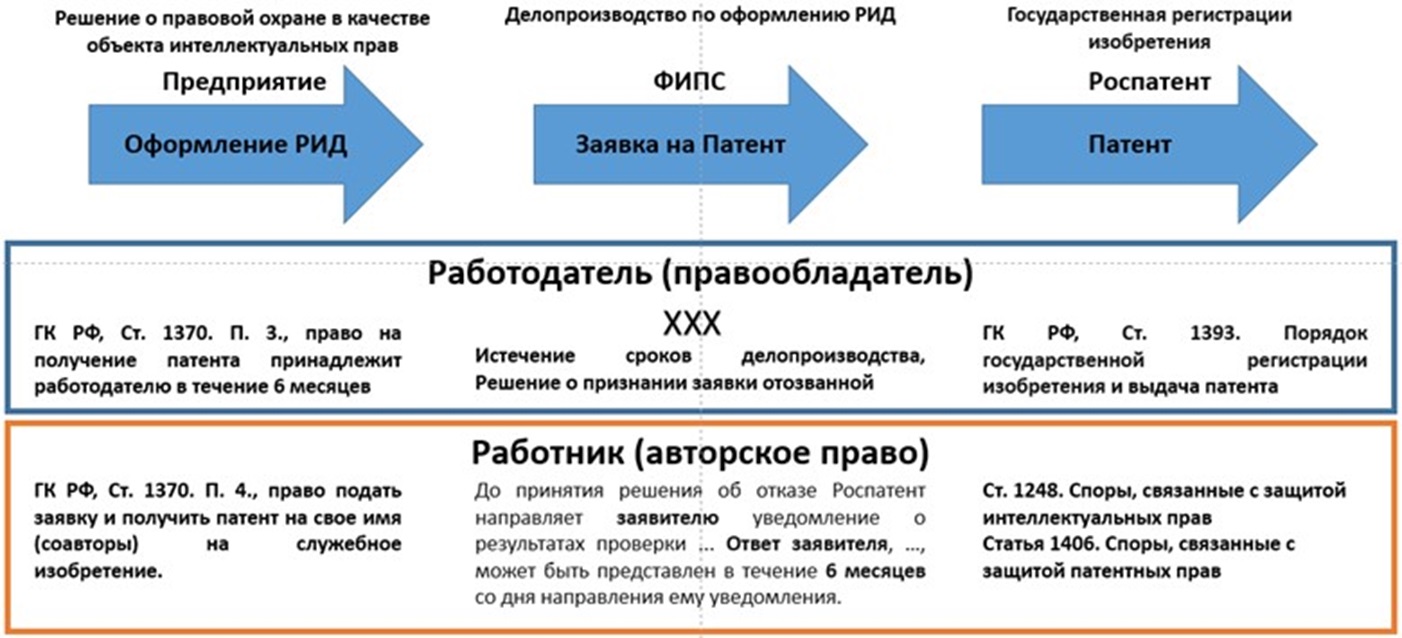
На данный момент юридических оснований на возобновление делопроизводства по причине замены заявителя (организация на группу авторов), которая произошла уже позже прекращения рассмотрения заявки, в ФИПС нет. Нарушения законодательства со стороны ФИПС нет. Скорее наоборот, если возобновят делопроизводство - произойдет нарушения принятых правил рассмотрения заявки. Так что имеем совершенно особый случай. Решение мог бы приять суд, но суд не будет рассматривать этот вопрос в связи с отсутствием состава нарушения закона.
Коммерциализация и защита решений РИД в составе СТО российского производства
Разработанная российскими специалистами технология Gap-fill CVD промышленного формирования межметаллических диэлектрических слоев представляет серьезный потенциал для сокращения технологического отставания. Технология применима для производства интегральных схем с проектными нормами от 1 мкм до 130 нм и может обеспечить конкурентоспособность с мировыми лидерами в области CVD оборудования.
Коммерческий потенциал:
-
Создание высокопроизводительного кластерного оборудования
-
Применимость для технологий КМОП СБИС и МЭМС
-
Потенциальная прибыль в течение 20 лет патентной защиты – сотни миллионов рублей[10]
Способ промышленного высокопроизводительного формирования межметаллического диэлектрика (inter-metal dielectric (IMD)) без образования пустот и без распыления кромки топологических структур слоя металлизации и других проводников с неоднородностью менее 4% (σ) по площади подложки на коммерческом промышленном оборудовании под диаметр подложек 200мм. Изобретение, по сути, является набором отработанных процессов для производства 1/8 части цикла процессов которые должны связать все элементы созданные в микросхеме (а их более миллиона), относится к технологии промышленного изготовления сверхбольших интегральных схем (СБИС) в части формирования многоуровневых металлических соединений. Задачей, которую решает предлагаемое изобретение, уменьшение неоднородности заполнения сформированных топологических структур слоя металлизации и других проводников без пустот по площади подложки и увеличения процента выхода годных изделий, повышение надежности, уменьшение себестоимости производства ИС, а также расширение технологических возможностей изготовления изделий и создание более многоуровневой металлизации а следовательно и возможностью связать больше элементов без брака.
Коммерциализация решений, описанных в РИД заявка на патент №2019134282 может вылиться в создание специализированного технологического оборудования, стандартизированной кластерной системы, способной производить последовательный цикл ряда технологических операций в единой герметичной системе со своей микросредой, с высокой производительностью и уровнем дефектности отвечающего самым передовым разработкам в мире.
На первом этапе данный способ применим для технологий КМОП СБИС использующих процессы формирования металлизации методами травления проводящих слоев через маскирующие покрытия, т.е. Al BEOL вплоть до перехода на технологию формирования металлизации методами DD HP 90нм. Способ опробован и отработан в промышленном производстве СБИС (АО «Ангстрем-Т»)
На втором этапе создание специализированного технологического оборудования (пилотная установка на базе российских разработок), стандартизированной кластерной системы (см. Рисунок 2), способной производить последовательный цикл ряда технологических операций в единой герметичной системе со своей микросредой. Данная кластерная система применима для технологий МЭМС, поскольку не требуют жестких требований предъявляемых к производству СБИС. На данном этапе дорабатывать узлы и работу кластерной системы до стандартов применимых к производству СБИС уровня до 90нм, также возможно отрабатывать новые процессы и способы формирования элементов микроэлектронной компонентной базы.
На третьем этапе создание специализированного технологического оборудования, стандартизированной кластерной системы, способной производить последовательный цикл ряда технологических операций в единой герметичной системе со своей микросредой, с высокой производительностью и уровнем дефектности отвечающего самым передовым разработкам в мире. На третьем этапе данная система применима для технологий КМОП СБИС использующих процессы формирования металлизации методами травления проводящих слоев через маскирующие покрытия, т.е. Al BEOL вплоть до перехода на технологию формирования металлизации методами DD HP 90нм.
Разработка и организация производства промышленно-ориентированного комплекта специального технологического оборудования для промышленного формирования межметаллического диэлектрического слоя в многоуровневых металлических соединениях интегральных схем на основе РИД позволит приблизиться к разработкам мировых лидеров рынка полупроводникового CVD оборудования таких как Applied Materials, Lam Research, Tokyo Electron, Hitachi и др, а также развитию отечественной микроэлектроники. В том числе специального технологического оборудования для промышленного производства микрочипов с налаженным базовым блоком технологических процессов «под ключ» с высоким выходом годных, с быстрой интеграцией в технологические маршруты производства микросхем, призванного обеспечить технологический суверенитет России. К тому же аналитики оценивают мировой рынок полупроводникового CVD оборудования, как стабильно растущий, что в свою очередь способствует развитию спроса на оборудование химического осаждения из паровой фазы (CVD) в мире.
Выводы
Российская микроэлектронная отрасль стоит на распутье. С одной стороны, есть значительные финансовые вливания и сильный научный потенциал. С другой — системные проблемы в управлении, правовые барьеры и отсутствие связи между наукой и производством сводят на нет многие усилия.
Россия до сих пор находится под усилением санкций, как на готовые микросхемы, так и на оборудование с материалами для производства. Сохраняется риск роста себестоимости стандартных компонентов при отсутствии собственных технологий производства, а также увеличение отставания еще на 15-20 лет (регресс) при сохранении текущих тенденций к 2036 году.
История с патентом «Ангстрем-Т» — это не частный случай, а симптом болезни всей системы. Прорывные разработки, способные обеспечить технологический суверенитет, теряются в бюрократических и юридических лабиринтах.
Чем стоило бы заняться: Альтернативная стратегия
Анализируя 40-летний путь российской микроэлектроники — от советских прорывов через катастрофу 1990-х к современным попыткам возрождения — можно выделить несколько критически важных направлений:
-
Фокус на нишевых технологиях: вместо попыток догнать лидеров по всем направлениям сосредоточиться на областях, где у России есть конкурентные преимущества — космическая электроника, специализированные применения, устойчивость к радиации [14]. Концентрировать инвестиции в 3–5 ключевых направлениях с четкими целями и сроками.
-
Реалистичное планирование: признать, что скачок с 130 нм до 14 нм за семь лет технически невозможен без массовых закупок зарубежного оборудования. Лучше сосредоточиться на качественном освоении 65-28 нм техпроцессов и выйти на полное импортозамещение элементной базы уровня 90 нм - 0,5 мкм.
-
Совместно с научными центрами создавать пилотные производства и индустриальные кластеры для быстрой экспериментальной реализации новых технологий. Внедрять современные методы управления производством, включая ИИ и цифровизацию.
-
Системная подготовка кадров: создание долгосрочных программ подготовки специалистов, возможно, с привлечением зарубежных экспертов на начальном этапе.
-
Усилить законодательную защиту интеллектуальной собственности и обеспечить механизм возврата исключительных прав собственности на служебные РИД авторам изобретений в случае банкротства предприятия.
-
Международная кооперация: несмотря на санкции, поиск партнеров в Азии и других регионах для технологического сотрудничества вместо попыток создать все с нуля.
История российской микроэлектроники показывает, что амбициозные планы без учета реальных ограничений приводят к неэффективному расходованию ресурсов. Возможно, скромные, но достижимые цели принесут больше пользы, чем очередные "прорывные" стратегии, которые останутся на бумаге.
Для выхода из кризиса необходимы решительные шаги:
-
Реформа законодательства для защиты прав изобретателей и упрощения коммерциализации РИД.
-
Создание и поддержка отечественного производства не только конечных продуктов, но и специального технологического оборудования.
-
Фокус на стандартизации программных и аппаратных средств для снижения зависимости от уникальных и дорогостоящих импортных решений.
В краткосрочной перспективе к 2030 году, создать единый центр компетенций СТО микроэлектроники с моделью imec взятую за основу. Направление компетенций в рамках СТО, с центром испытаний и приемки образцов СТО, как производственного, так и метрологического, разрабатываемых в России, как с государственным участием, так и без.
Основная задача:
-
Экспертная оценка и доведение образцов до уровня промышленной применимости с высоким уровнем выхода годных по площади заготовки для обработки и аттестацией по определенным технологическим нормам (стандартам национальных правил проектирования блоков микросхем) и лицензированием соответствующих установок и отдельных блоков, а также совместимого вспомогательного оборудования необходимого для промышленного использования в составе одного полноценного комплекта.
-
Сбор и анализ баз данных метрологии для обучения БЯМ для формирования аналитического ПО на основе ИИ и набора статистики для анализа результатов работы разрабатываемого и введённого в работу на промышленных предприятиях СТО, и организации квалифицированной обратной связи с разработчиками СТО.
-
Организация долгосрочных грантов (стипендий) и контрактов для аспирантов, научно преподавательского состава и группы сотрудников разработчиков СТО на полный пансион на время проведения исследований, для формирования стандартных образовательных программ и курсов повышения квалификации, как по технологической работе так и по обслуживанию и ремонту СТО.
Развитие отечественной микроэлектроники — это не вопрос выбора, а необходимое условие для будущего страны. И начинать нужно с устранения внутренних барьеров, которые мешают нашим лучшим умам превращать идеи в реальные промышленные технологии.
Литература:
1. Мозг Пентагона DARPA - серый кардинал американских технологий // 06.02.2025 // worldmarketstudies.ru
2. Как и почему в Калифорнии появилась Кремниевая // Хабр 04.06.2022 // www.habr.com
3. Intel: история успеха компании // www.rb.ru
4. Подробная история компании Qualcomm // Хабр. 13.02.2019 // www.habr.com
5. Кто есть кто в мировой микроэлектронике // Хабр. 04.02.2020 // www.habr.com
6. H.R.4346 - CHIPS and Science Act. 117th Congress (2021-2022). Public Law No: 117-167 (08/09/2022) // www.congress.gov
7. Robertson S. TSMC and Taiwan's Government: Two Boats on the Same Tide // Domino Theory. 26.08.2024 // www.dominotheory.com
8. Potter B. Morris Chang and the Origins of TSMC // (31.12.2024) Construction Physics. Institute for Progress. Retrieved 22.06.2025 // www.construction-physics.com
9. Lobo F.A. How Morris Chang's Fusion of Culture and Strategy Redefined the Tech World // Linkedin 2024 // www.linkedin.com
10. Taiwan Semiconductor Manufacturing Company’s SWOT analysis: AI drives stock growth amid market challenges // Investing.com 28.07.2025 // www.investing.com
11. Najafi A. The world’s dependency on Taiwan’s semiconductor industry is increasing // Institute for Economics & Peace 16.06.2025 // www.visionofhumanity.org
12. Bautista A.L. TSMC to Begin 2nm Chip Production in 2025 — What It Means for Apple, NVIDIA, and the Chip Industry // Anitocircuits 6.04.2025. // www.anitocircuits.com
13. Flaherty N. TSMC to top $100bn as it plans 11 fabs in Taiwan // EE news Europe. 18.07.2025 // www.eenewseurope.com
14. Сделано в Китае 2025 // www.rcpm.ru/madeinchina2025
15. Разин А. Китай не откажется от программы «Made in China 2025», возможная миграция производств в США — не проблема // 3DNews // www.3dnews.ru
16. The South Korean Semiconductor Industry // www.inquivixtech.com
17. Semiconductor industry in South Korea // www.en.wikipedia.org
18. By Yonhap. Korea to expand investment in chip industry to secure global competitiveness // The Korea times 15.04.2025// www.koreatimes.co.kr/
19. Kitishian D. Sk Hynix’s AI Strategy: Analysis Of Dominance In Semiconductor Memory Chips For AI // www.klover.ai
20. Борисова Д. Д. и др. Особенности развития японской модели управления «кейрецу» и южнокорейской «чеболь» // Бюллетень науки и практики – научный журнал №10 2017
21. КЕЙРЕ́ЦУ // Большая российская энциклопедия 2004–2017
22. Гамза Л. Япония в борьбе за чипы в Восточной Азии // Восточная Азия: факты и аналитика 2023, 2
23. Назад в будущее: Япония собирается вернуть статус лидера в электронной отрасли // Хабр. 19.11.2024 // www.habr.com
24. Электронная промышленность Японии // 12.12.2024 // www.tadviser.ru
25. About imec // www.imec-int.com
26. Imec and ASML sign MoU // Imec. 28.06.2023 // www.imec-int.com
27. Saracco R. Changing the world, one nanometer at a time // IEEE Future directions. 06.09.2021 // www.futuredirections.ieee.org
28. European Chips Act // European Commission Directorate-General for Communication. 11.01.2023
29. Носов Ю. О рождении микроэлектроники величайшая научно-техническая революция и современность // ЭЛЕКТРОНИКА наука|технология|бизнес №4 (00144) 2015// www.electronics.ru
30. История отечественного компьютеростроения повторила судьбу страны: триумф, стагнация и катастрофа // 12.09.2019 // www.news.rambler.ru
31. Российский рынок микроэлектроники вырос на 20% // Сnews. 25.06.2025 // www.cnews.ru
32. Российская микроэлектроника — основа технологического суверенитета // 16.02.2024 // www.indpages.ru
33. Покровский И. Эксперт рынка электронной промышленности Иван Покровский жестко раскритиковал Минпром и предложил передать эту сферу в Минцифры // TAdviser. 2022/10/02 // www.tadviser.ru
34. Власти массово штрафуют ИТ-компании за срыв сроков производства микроэлектроники // Сnews. 23.05.2025 // www.cnews.ru
35. Tilke A. T., Hampp R., Stapelmann C. et al. STI Gap-fill Technology with High Aspect Ratio Process for 45 nm CMOS and beyond // Proc. 2006 IEEE/SEMI Advanced Semicond. Manuf. Conf., USA. Boston. 2006. pp. 71–76.
36. Liu H., Srivathanakul S., Liu H-W. et al. PMD and STI Gap-Fill Challenges for Advanced Technology of Logic and eNVM // ECS Transactions. 2013. V. 52. № 1. P. 397–402.
37. Yan Y., Zhang B. Deng H. et al. Flowable CVD Process Applications for Gap-fill at Advanced Technology // ECS transactions. 2014. V. 60. № 1. P. 503–506.
38. Компания:Ангстрем-Т // www.tadviser.ru
39. Круглый стол «Права изобретателя и их защита как важнейший инструмент инновационной политики» в рамках III Международной научно-практической конференции «АВТОР/AUTHOR – 2023» // www.youtube.com/watch?v=uDjluOC3bO8 время доклада с 26:40 28.04.2023.